1. Vad är glidande medelvärde med minsta kvadrat?
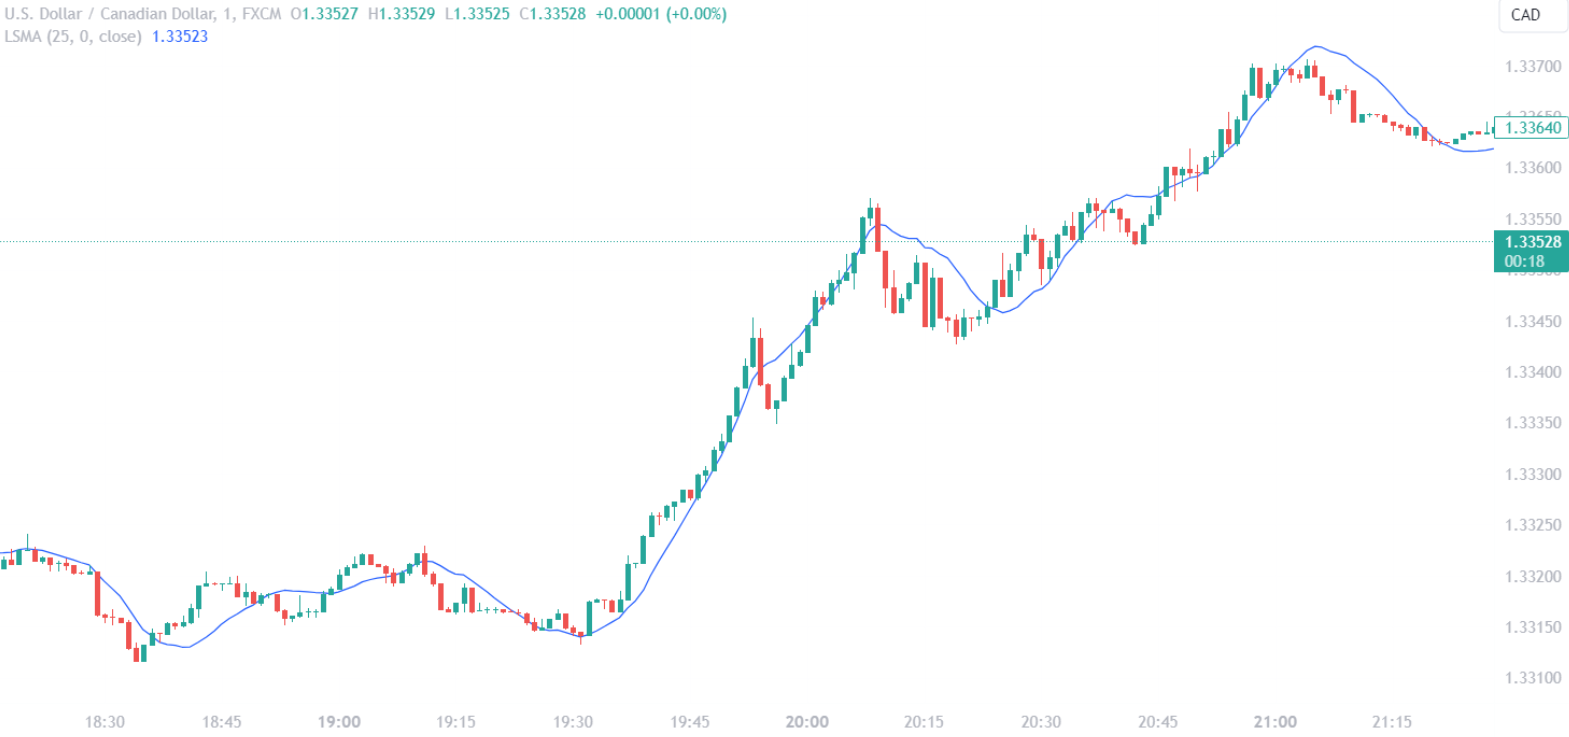
Glidande medelvärde med minsta kvadrat (LSMA), även kallat glidande medelvärde för slutpunkt, är en typ av glidande medelvärde som tillämpar regressionsmetoden med minsta kvadrat på de senaste n datapunkterna för att bestämma den linje som passar bäst. Linjen används sedan för att prognostisera värdet vid nästa tidpunkt. Till skillnad från traditionella glidande medelvärden lägger LSMA tonvikten på slutet av datamängden, som anses vara mer relevant för att förutsäga framtida trender.
Beräkningen av LSMA går ut på att hitta den linjära regressionslinje som minimerar summan av kvadraterna på punkternas vertikala avstånd till linjen. Metoden är särskilt effektiv för att minska den eftersläpning som vanligtvis förknippas med glidande medelvärden. Genom att fokusera på att minska punkternas avstånd till linjen försöker LSMA ge en mer exakt och responsiv indikation av en trends riktning och styrka.
Tradare föredrar ofta LSMA framför andra glidande medelvärden eftersom den följer prisrörelserna nära och ger tidiga signaler om trendskiften. Den är särskilt användbar på trendande marknader, där det är avgörande att identifiera början och slutet på pristrender för att kunna fatta beslut i rätt tid.
LSMA:s anpassningsbarhet gör att den kan tillämpas på olika tidsramar, vilket gör den till ett mångsidigt verktyg för tradare som handlar på olika tidshorisonter, från intradag till långsiktiga investeringsstrategier. Liksom alla tekniska indikatorer bör LSMA dock användas tillsammans med andra verktyg och analysmetoder för att bekräfta signaler och förbättra träffsäkerheten i tradingen.
2. Hur beräknar man glidande medelvärde med minsta kvadrat?
Att beräkna glidande medelvärde med minsta kvadrat (LSMA) kräver flera steg med statistiska metoder för att anpassa en linjär regressionslinje till ett värdepappers slutkurser under en angiven period. Formeln för den linjära regressionslinjen är:
y = mx + b
Där:
- y står för det prognostiserade priset,
- m är linjens lutning,
- x är tidsvariabeln,
- b är skärningspunkten med y-axeln.
För att bestämma värdena för m och b tar man följande steg:
- Tilldela löpande nummer till varje period (t.ex. 1, 2, 3, …, n) som x-värden.
- Använd slutkurserna för varje period som y-värden.
- Beräkna regressionslinjens lutning (m) med formeln:
m = (N Σ(xy) – Σx Σy) / (N Σ(x^2) – (Σx)^2)
Där:
- N är antalet perioder,
- Σ betecknar summeringen över de aktuella perioderna,
- x och y är de enskilda periodnumren respektive slutkurserna.
- Beräkna linjens skärning med y-axeln (b) med formeln:
b = (Σy – m Σx) / N
- När du har bestämt m och b kan du prognostisera nästa värde genom att sätta in motsvarande x-värde (som är N+1 för nästa period) i regressionsekvationen y = mx + b.
Dessa beräkningar ger LSMA:s slutpunkt för den aktuella perioden, som sedan kan ritas som en sammanhängande linje över kurskartan och förflyttas framåt när nya data blir tillgängliga.
I praktiken har de flesta tradingplattformar LSMA som en inbyggd teknisk indikator som automatiserar beräkningarna och uppdaterar det glidande medelvärdet i realtid. Den bekvämligheten låter tradare koncentrera sig på marknadsanalysen utan att behöva räkna för hand.
2.1. Att förstå formeln för glidande medelvärde med minsta kvadrat
Lutning och skärningspunkt i LSMA
Formelns kärnkomponenter, lutningen (m) och skärningspunkten med y-axeln (b), är avgörande för att förstå trendens bana. Lutningen visar hur snabbt värdepapperets pris förändras över tid. En positiv lutning tyder på en upptrend, där priserna stiger allteftersom tiden går. En negativ lutning pekar däremot på en nedtrend, där priserna sjunker under de valda perioderna.
Skärningspunkten visar var regressionslinjen korsar y-axeln. Den motsvarar det prognostiserade priset när tidsvariabeln (x) är noll. I tradingsammanhang handlar skärningspunkten mindre om själva skärningen och mer om hur den tillsammans med lutningen används för att beräkna framtida priser.
Beräkna prognosvärden med LSMA
När lutningen och skärningspunkten är bestämda används de för att prognostisera framtida priser. LSMA:s prediktiva natur sammanfattas i ekvationen y = mx + b. Värdet för varje ny period uppskattas genom att sätta in N+1 i ekvationen, där N är numret på den senast kända perioden. Det är denna prediktiva förmåga som skiljer LSMA från enkla glidande medelvärden, som bara tar medelvärdet av tidigare priser utan någon riktningskomponent.
Att LSMA fokuserar på att minimera summan av kvadraterna på de vertikala avstånden till linjen minskar effektivt bruset och ger en jämnare bild av pristrenden. Denna utjämnande effekt är särskilt värdefull på volatila marknader, där den kan hjälpa tradare att urskilja den underliggande trenden bland prissvängningarna.
Praktisk tillämpning av LSMA-värden
För tradare innebär den praktiska tillämpningen av LSMA-värden att följa lutningens riktning och storlek. En brantare lutning tyder på en starkare trend, medan en plan lutning antyder att trenden kan försvagas eller vända. Dessutom kan LSMA-linjens läge i förhållande till prisrörelsen fungera som signal: priser över LSMA-linjen kan tyda på bullish förhållanden, medan priser under den kan tyda på bearish förhållanden.
Formelns förmåga att anpassa sig till de senaste marknadsdata gör LSMA till ett dynamiskt och framåtblickande verktyg. När nya prisdata blir tillgängliga räknas LSMA-linjen om, så att det glidande medelvärdet förblir relevant och aktuellt som beslutsunderlag.
| Komponent | Roll i LSMA | Betydelse för trading |
|---|---|---|
| Lutning (m) | Hastighet på prisförändringen | Visar trendens riktning och styrka |
| Skärning med y-axeln (b) | Prognostiserat pris när x=0 | Används i formeln för att beräkna framtida priser |
| Prediktiv ekvation (y=mx+b) | Prognostiserar framtida priser | Hjälper till att förutse trendfortsättningar eller trendvändningar |
Genom att förstå LSMA-formelns matematiska grund och praktiska betydelse kan tradare utnyttja indikatorn bättre i sin marknadsanalys och sina tradingstrategier.
2.2. Implementera glidande medelvärde med minsta kvadrat i Python
Obs: Den här metoden är till för erfarna tradare som kan programmera i Python. Om den inte intresserar dig kan du hoppa till del 3.
För att implementera glidande medelvärde med minsta kvadrat (LSMA) i Python använder man vanligtvis bibliotek som NumPy för numeriska beräkningar och pandas för databehandling. Implementeringen går ut på att skapa en funktion som tar en serie slutkurser och det glidande medelvärdets längd som indata.
Först skapas en sekvens av tidsvärden (x) som matchar slutkurserna (y). Biblioteket NumPy har funktioner som np.arange() för att skapa den här sekvensen, som är nödvändig för att beräkna de summor som formlerna för lutning och skärningspunkt kräver.
NumPy har också funktionen np.polyfit(), som ger ett enkelt sätt att anpassa ett polynom med minsta kvadrat av angiven grad till data. För LSMA passar ett förstagradspolynom (linjär anpassning). Funktionen np.polyfit() returnerar koefficienterna för den linjära regressionslinjen, som motsvarar lutningen (m) och skärningspunkten (b) i LSMA-formeln.
import numpy as np
import pandas as pd

def calculate_lsma(prices, period):
    x = np.arange(period)
    y = prices[-period:]
    m, b = np.polyfit(x, y, 1)
    return m * (period - 1) + b
Funktionen ovan kan tillämpas på en pandas DataFrame med slutkurserna. Genom att kombinera metoden rolling med apply kan LSMA beräknas för varje fönster av den angivna perioden genom hela datamängden.
df['LSMA'] = df['Close'].rolling(window=period).apply(calculate_lsma, args=(period,))
I den här implementeringen är funktionen calculate_lsma utformad för att användas med metoden apply, vilket möjliggör rullande beräkning av LSMA-värdena. Den resulterande kolumnen LSMA i DataFrame ger en tidsserie av LSMA-värden som kan ritas mot slutkurserna för att visualisera trenden.
Genom att integrera LSMA i ett tradingskript i Python kan tradare automatisera trendanalysen och eventuellt utveckla algoritmiska tradingstrategier som reagerar på signaler från LSMA. När nya prisdata läggs till i DataFrame kan LSMA räknas om, vilket ger en kontinuerlig trendanalys i realtid.
| Funktion | Användning | Beskrivning |
|---|---|---|
np.arange() |
Skapa sekvens | Skapar tidsvärdena för LSMA-beräkningen |
np.polyfit() |
Anpassa regressionslinje | Beräknar lutning och skärningspunkt för LSMA |
rolling() |
Tillämpa funktion över ett fönster | Möjliggör rullande beräkning av LSMA i pandas |
apply() |
Använd egen funktion | Tillämpar LSMA-beräkningen på varje rullande fönster |
3. Hur ställer man in glidande medelvärde med minsta kvadrat?
Att ställa in glidande medelvärde med minsta kvadrat (LSMA) noggrant är avgörande för att utnyttja dess fulla potential i en tradingstrategi. Den viktigaste inställningen för LSMA är periodlängden, som avgör hur många datapunkter som används i regressionsanalysen. Perioden kan finjusteras efter tradarens fokus, oavsett om det gäller kortsiktiga prisrörelser eller långsiktig trendanalys. En kortare period ger en känsligare LSMA som reagerar snabbt på prisförändringar, medan en längre period ger en jämnare linje som är mindre benägen att ge falska rörelser.
En annan viktig inställning är källpriset. Även om slutkurser är vanligast kan tradare fritt tillämpa LSMA på öppningskurs, högsta, lägsta eller till och med ett medelvärde av dessa priser. Valet av källpris kan påverka LSMA:s känslighet och bör stämma med tradarens analysmetod.
För att finjustera LSMA ytterligare kan tradare ändra förskjutningsvärdet, som flyttar LSMA-linjen framåt eller bakåt i diagrammet. En förskjutning kan hjälpa till att få LSMA att ligga närmare den aktuella prisrörelsen eller ge en tydligare visuell indikation på trendens riktning.
Avancerade inställningar kan innebära att man tillämpar en multiplikator på lutningen eller skapar en kanal runt LSMA genom att addera och subtrahera ett fast värde eller en procentandel från LSMA-linjen. Sådana ändringar kan hjälpa till att identifiera överköpta och översålda förhållanden.
| Inställning | Beskrivning | Effekt |
|---|---|---|
| Periodlängd | Antal datapunkter för regressionen | Påverkar känslighet och jämnhet |
| Källpris | Vilken pristyp som används (stängning, öppning, högsta, lägsta) | Påverkar LSMA:s känslighet för priset |
| Förskjutning | Flyttar LSMA-linjen i diagrammet | Hjälper till med visuell anpassning och trendindikation |
| Multiplikator/kanal | Justerar lutningen eller skapar ett intervall runt LSMA | Hjälper till att upptäcka marknadsextremer |
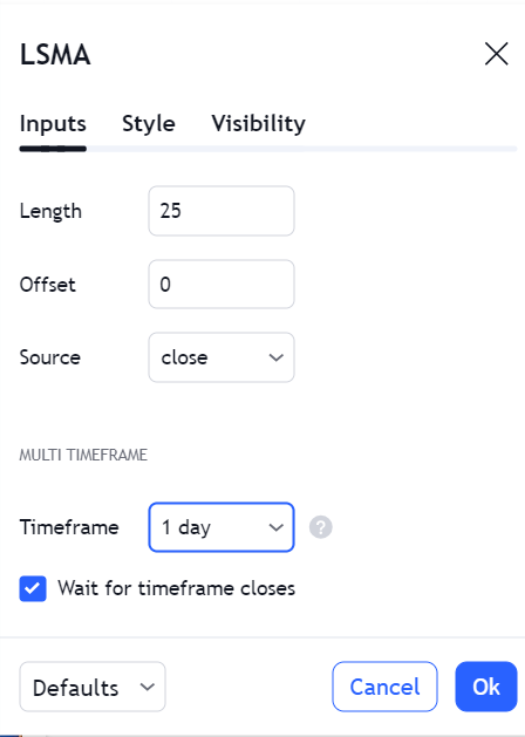
Oavsett vilka inställningar som väljs är det viktigt att backtesta LSMA med historiska data för att bekräfta hur effektiv den är i tradingstrategin. Fortlöpande optimering kan behövas när marknadsförhållandena förändras, så att LSMA-inställningarna fortsätter att stämma med tradarens mål och risktolerans.
3.1. Bestämma den optimala periodlängden
Bestämma den optimala periodlängden för LSMA
Den optimala periodlängden för glidande medelvärde med minsta kvadrat (LSMA) beror på tradingstil och marknadsdynamik. Daytradare kan luta åt kortare perioder, till exempel 5 till 20 dagar, för att fånga snabba och betydande rörelser. Swingtradare eller investerare kan i stället överväga perioder på 20 till 200 dagar för att filtrera bort marknadsbrus och följa mer långsiktiga trender.
Att välja rätt period kräver en analys av avvägningen mellan responsivitet och stabilitet. En kortare period ökar responsiviteten och ger tidiga signaler som kan vara avgörande för att utnyttja kortsiktiga möjligheter. Det kan dock också leda till falska signaler eftersom LSMA blir känsligare för pristoppar. En längre period ger däremot större stabilitet med färre men potentiellt mer tillförlitliga signaler, som lämpar sig för att bekräfta etablerade trender.
Backtesting är oumbärligt för att hitta den periodlängd som stämmer med historiska resultat. Tradare bör testa olika periodlängder för att bedöma hur effektivt LSMA genererar lönsamma signaler under tidigare marknadsförhållanden. Detta empiriska angreppssätt hjälper till att bedöma indikatorns prediktiva förmåga och justera periodlängden därefter.
Volatilitet är en annan avgörande faktor för periodlängden. Miljöer med hög volatilitet kan tjäna på en längre period för att undvika falska rörelser, medan lägre volatilitet kan passa bättre med en kortare period, så att tradare snabbt kan reagera på subtila prisförändringar.
| Marknadsförhållande | Föreslagen periodlängd | Motivering |
|---|---|---|
| Hög volatilitet | Längre period | Minskar brus och falska signaler |
| Låg volatilitet | Kortare period | Ökar känsligheten för prisrörelser |
| Kortsiktig trading | 5-20 dagar | Fångar snabba marknadsskiften |
| Långsiktig trading | 20-200 dagar | Filtrerar bort kortsiktiga svängningar |
I slutändan är den optimala periodlängden inte densamma för alla, utan en personlig parameter som kräver finjustering efter tradarens specifika riskprofil, tradinghorisont och marknadens volatilitet. Fortlöpande utvärdering och justering av periodlängden gör att LSMA förblir ett relevant och effektivt verktyg för marknadsanalys.
3.2. Anpassa efter marknadens volatilitet
Volatilitetsjusterade LSMA-perioder
Att anpassa glidande medelvärde med minsta kvadrat (LSMA) efter marknadens volatilitet innebär att man kalibrerar periodlängden efter rådande marknadsförhållanden. Volatilitet, ett statistiskt mått på spridningen i avkastningen för ett visst värdepapper eller marknadsindex, påverkar glidande medelvärdens beteende avsevärt. Mycket volatila marknader kan göra LSMA med kort period alltför oregelbundna och skapa överdrivet brus som kan leda till felaktig tolkning av trendsignaler. I scenarier med låg volatilitet kan däremot en LSMA med lång period bli för trög och missa gynnsamma rörelser och trendskiften.
För att mildra dessa problem kan tradare använda volatilitetsindex, till exempel VIX, som vägledning för justeringen av LSMA-perioden. Ett högre VIX-värde, som tyder på ökad marknadsvolatilitet, kan tala för att förlänga LSMA-perioden för att dämpa effekten av pristoppar och marknadsbrus. När VIX är lågt, vilket signalerar lugnare marknadsförhållanden, kan en kortare LSMA-period vara fördelaktig och ge en mer följsam reaktion på prisrörelserna.
Att införa en mekanism för dynamisk periodjustering baserad på volatilitet kan förbättra LSMA:s prestanda ytterligare. Metoden innebär att periodlängden ändras i realtid när volatilitetsnivåerna förändras. En enkel regel för volatilitetsjustering kan till exempel öka LSMA-perioden med en procentandel som är proportionell mot ökningen i ett volatilitetsmått, och tvärtom.
Volatilitetsband kan också användas tillsammans med LSMA för att skapa en volatilitetsjusterad kanal. Bandens bredd varierar med volatiliteten och ger visuella ledtrådar om möjliga utbrotts- eller konsolideringsfaser. Metoden förfinar inte bara in- och utgångssignaler, utan hjälper också till att sätta stop loss-nivåer som stämmer med den aktuella marknadsvolatiliteten.
| Volatilitetsnivå | LSMA-justering | Syfte |
|---|---|---|
| Hög | Öka perioden | Minska brus och falska signaler |
| Låg | Minska perioden | Öka responsiviteten på prisförändringar |
Tradare bör notera att även om volatilitetsjustering kan göra LSMA mer användbar är den ingen universallösning. Fortlöpande övervakning och backtesting är fortfarande avgörande för att justeringarna ska stämma med den övergripande tradingstrategin och ramverket för riskhantering.
4. Vilka strategier med glidande medelvärde med minsta kvadrat är effektiva?
Trendbekräftelsestrategi
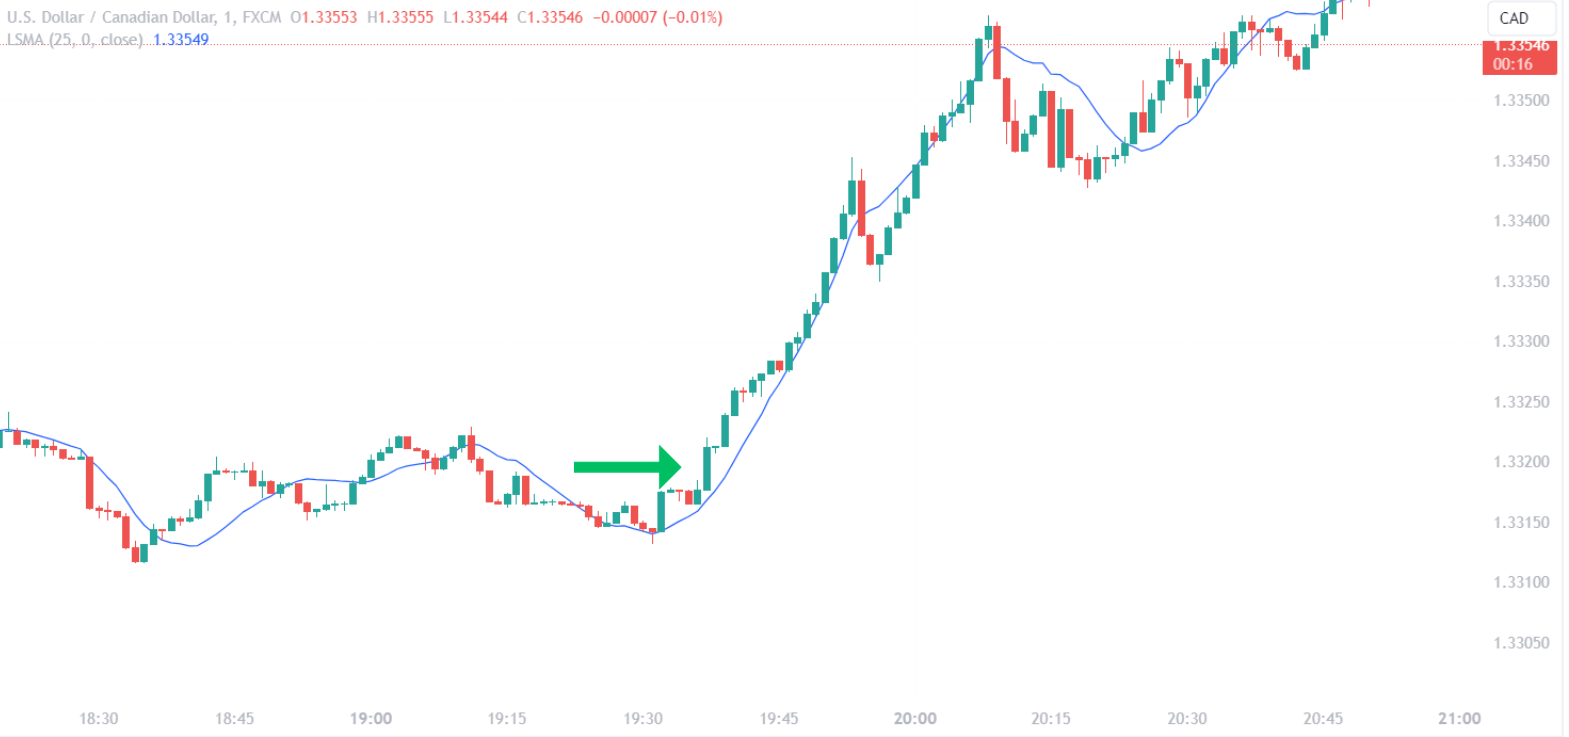
Trendbekräftelsestrategin använder LSMA för att validera marknadstrendens riktning. När LSMA:s lutning är positiv och priset ligger över LSMA-linjen kan tradare se det som en bekräftelse på en upptrend och en möjlighet att öppna långa positioner. En negativ lutning med prisrörelse under LSMA kan däremot signalera en nedtrend och få tradare att överväga korta positioner. Strategin betonar vikten av lutningens riktning och prisets relativa läge för att fatta välgrundade tradingbeslut.
Utbrottsstrategi
I utbrottsstrategin bevakar tradare prisrörelser som korsar LSMA-linjen med betydande momentum, vilket kan tyda på att en ny trend börjar. Ett utbrott över LSMA kan tolkas som en bullish signal, medan ett genombrott under linjen kan ses som bearish. Tradare kombinerar ofta strategin med volymanalys för att bekräfta utbrottets styrka och filtrera bort falska signaler.
Strategi med korsning av glidande medelvärden
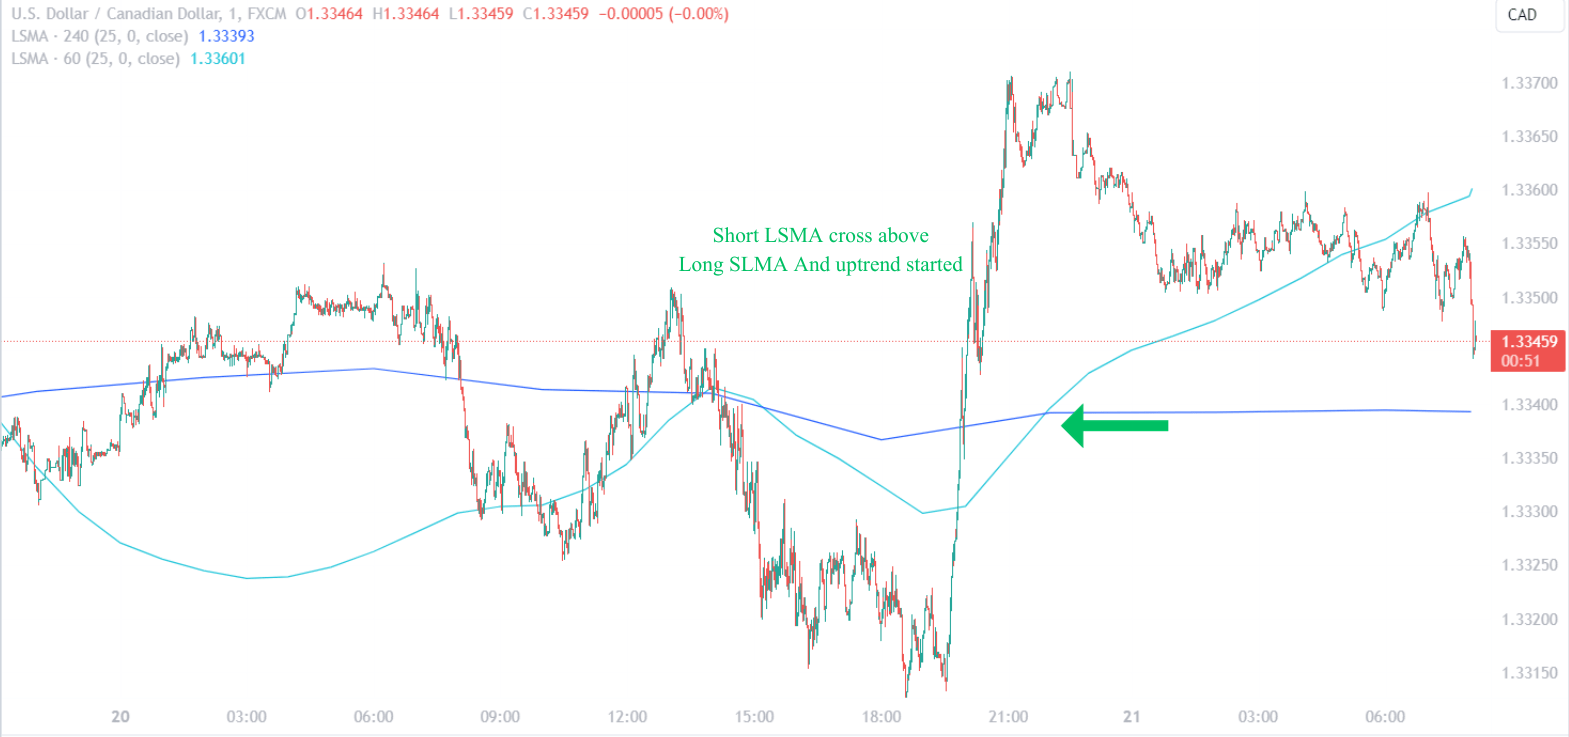
Strategin med korsning av glidande medelvärden innebär att man använder två LSMA med olika perioder. En vanlig uppsättning består av en LSMA med kort period och en med lång period. Att LSMA med kort period korsar över LSMA med lång period behandlas vanligtvis som en köpsignal som tyder på en begynnande upptrend. En korsning nedåt kan i stället utlösa en säljsignal som tyder på en möjlig nedtrend. Med två LSMA kan tradare fånga skiften i momentum, och det kan vara särskilt effektivt på trendande marknader.
Strategi för återgång till medelvärdet
Tradare som tillämpar strategin för återgång till medelvärdet använder LSMA som mittlinje för att identifiera prisrörelser som kan ha dragit iväg för långt från trenden. När priserna avviker kraftigt från LSMA och sedan börjar återvända kan tradare överväga att gå in i affärer i riktning mot medelvärdet. Strategin bygger på antagandet att priser med tiden tenderar att återvända till medelvärdet, och LSMA fungerar som ett dynamiskt riktmärke för återgången.
| Strategi | Beskrivning | Signal för lång position | Signal för kort position |
|---|---|---|---|
| Trendbekräftelse | Validerar trendens riktning med LSMA:s lutning och prisets läge | Positiv lutning med pris över LSMA | Negativ lutning med pris under LSMA |
| Utbrott | Identifierar nya trender genom korsningar av LSMA-linjen | Priset bryter igenom och håller sig över LSMA | Priset bryter igenom och håller sig under LSMA |
| Korsning av glidande medelvärden | Använder två LSMA för att upptäcka skiften i momentum | LSMA med kort period korsar över LSMA med lång period | LSMA med kort period korsar under LSMA med lång period |
| Återgång till medelvärdet | Utnyttjar att priset återgår till LSMA | Priset avviker från LSMA och återvänder sedan mot den | Priset avviker från LSMA och återvänder sedan mot den |
Dessa strategier utgör bara en bråkdel av LSMA:s möjliga användningsområden i trading. Varje strategi kan anpassas efter individuell tradingstil och marknadsförhållanden. Det är viktigt att backtesta noggrant och tillämpa sund riskhantering när man integrerar dessa LSMA-strategier i en tradingplan.
4.1. Trendföljande med LSMA
Trendföljande med LSMA
Inom trendföljande fungerar glidande medelvärde med minsta kvadrat (LSMA) som en kraftfull indikator för att bedöma marknadstrendernas riktning och styrka. Trendföljare litar på LSMA för att identifiera hållbara prisrörelser som kan ge en stabil ingångspunkt. Genom att följa LSMA:s vinkel och riktning kan tradare avgöra hur kraftig den aktuella trenden är. En stigande LSMA tyder på uppåtgående momentum och därmed på möjlighet att ta eller behålla långa positioner. En fallande LSMA signalerar nedåtgående momentum och antyder möjligheter till blankning.
LSMA:s effektivitet i trendföljande hänger inte bara på dess riktning, utan också på dess läge i förhållande till priset. Ett pris som genomgående håller sig över en stigande LSMA bekräftar bullish stämning, medan ett pris som ihållande ligger under en fallande LSMA understryker bearish stämning. Tradare söker ofta dessa förhållanden för att bekräfta sin trendföljande inriktning innan de lägger affärer.
Utbrott från konsolideringsfaser till nya trender är särskilt betydelsefulla när de åtföljs av LSMA. Ett utbrott där LSMA rör sig i samma riktning kan stärka sannolikheten för att en ny trend bildas. Tradare kan följa LSMA:s lutning för att se om den accelererar eller bromsar in och därmed bedöma om trenden sannolikt fortsätter eller ebbar ut.
| LSMA:s beteende | Betydelse för trenden | Möjlig åtgärd |
|---|---|---|
| Stigande LSMA | Uppåtgående momentum | Överväg långa positioner |
| Fallande LSMA | Nedåtgående momentum | Överväg korta positioner |
| Pris över stigande LSMA | Bekräftelse på bullish trend | Behåll/ta långa positioner |
| Pris under fallande LSMA | Bekräftelse på bearish trend | Behåll/ta korta positioner |
Att ta med volymdata kan förbättra trendföljandet med LSMA, eftersom ökad volym vid trendbekräftelsen kan ge affären mer tyngd. På samma sätt kan en divergens mellan volymen och LSMA:s lutning fungera som en varningssignal om att trenden försvagas.
Trendföljande med LSMA är ingen statisk strategi. Den kräver att man fortlöpande följer marknadsförhållandena och LSMA:s beteende. Eftersom LSMA räknas om för varje ny datapunkt speglar den de senaste prisrörelserna, så att tradare kan hålla sig i linje med marknadens aktuella riktning.
4.2. Återgång till medelvärdet och LSMA
Återgång till medelvärdet och LSMA
Idén om återgång till medelvärdet innebär att priser och avkastning med tiden rör sig tillbaka mot medelvärdet. Principen kan tillämpas med LSMA, som fungerar som en dynamisk mittlinje och representerar den jämviktsnivå som priserna väntas återvända till. Strategier för återgång till medelvärdet utnyttjar vanligtvis extrema avvikelser från LSMA, med hypotesen att priserna med tiden återvänder till det glidande medelvärdet.
I praktiken kan tradare fastställa tröskelvärden för vad som räknas som en “extrem” avvikelse. Tröskelvärdena kan sättas med standardavvikelsemått eller en procentandel från LSMA. Affärer läggs sedan när priset korsar tillbaka över tröskeln mot LSMA, vilket tyder på att återgången har börjat.
Att sätta stop loss- och take profit-nivåer är avgörande när man använder strategier för återgång till medelvärdet med LSMA. Stop loss placeras vanligtvis bortom det fastställda tröskelvärdet för att begränsa risken om rörelsen fortsätter i stället för att vända. Take profit kan sättas nära LSMA, där priset förväntas stabiliseras.
| Typ av tröskel | Beskrivning | Tillämpning |
|---|---|---|
| Standardavvikelse | Mäter hur mycket priset varierar från LSMA | Fastställer gränser för extrema prisavvikelser |
| Procentandel | Fast procentandel från LSMA | Definierar överansträngda prisförhållanden |
LSMA:s dynamiska natur gör den lämplig för att anpassa sig till förändrade marknadsförhållanden, vilket är en fördel vid återgång till medelvärdet. När den genomsnittliga prisnivån skiftar justeras LSMA, vilket ger en ständigt uppdaterad referenspunkt för att hitta möjligheter till återgång till medelvärdet.
Det är viktigt att tradare inser att strategier för återgång till medelvärdet med LSMA inte är ofelbara. Marknadsförhållandena kan ändras och priserna kanske inte återvänder som väntat. Därför är riskhantering och backtesting oumbärliga för att validera strategins effektivitet över olika marknadscykler och förhållanden.
4.3. Kombinera LSMA med andra tekniska indikatorer
RSI och LSMA: bekräftelse av momentum
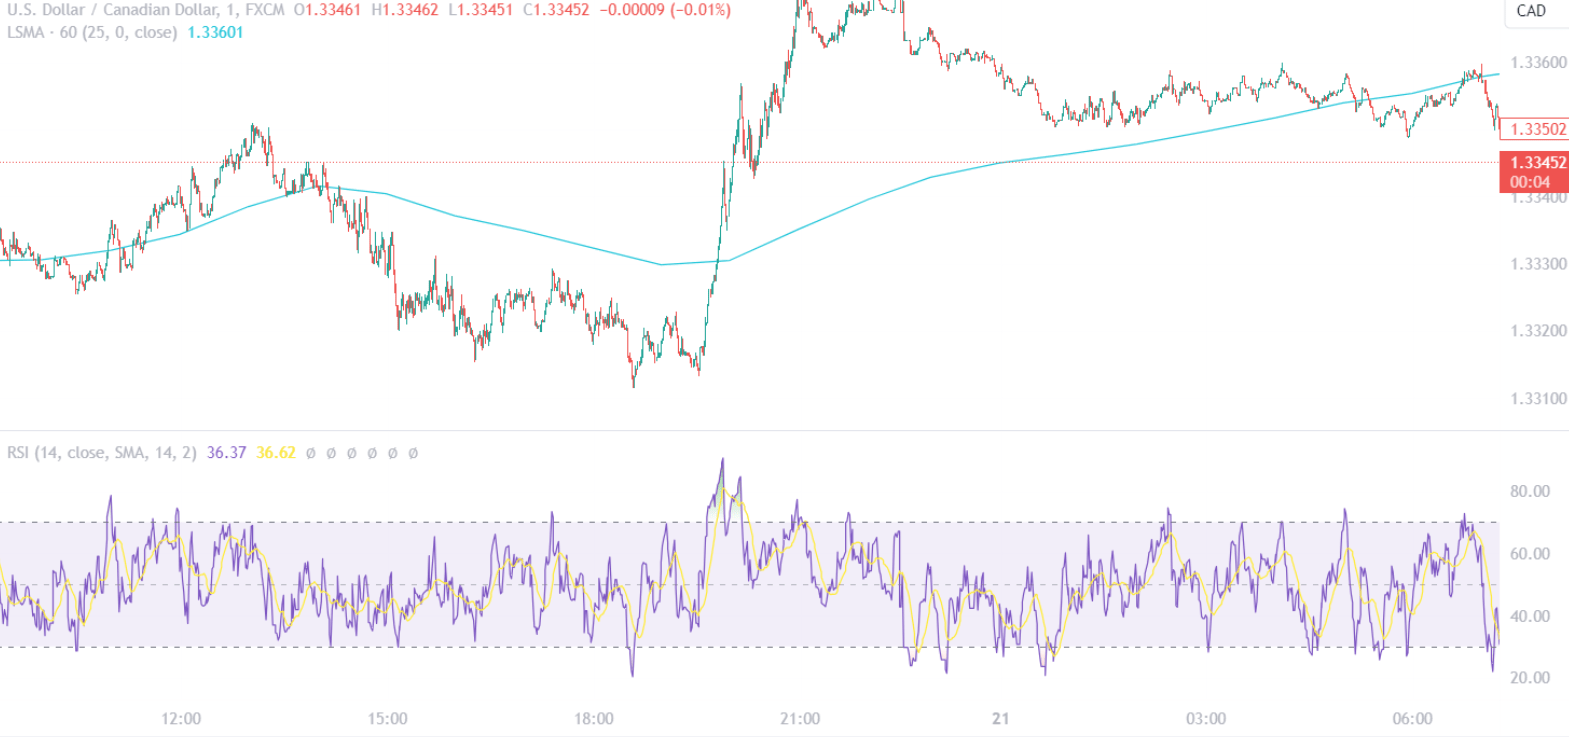
Att kombinera glidande medelvärde med minsta kvadrat (LSMA) med Relative Strength Index (RSI) ger en mångsidig bild av marknadsstämningen. RSI, en momentumoscillator, mäter hastigheten och förändringen i prisrörelserna, vanligtvis på en skala från 0 till 100. Ett RSI-värde över 70 tyder på ett överköpt läge, medan ett värde under 30 tyder på ett översålt läge. När LSMA-trenden stämmer med RSI-signalerna får tradare ökat förtroende för det rådande momentumet. Till exempel kan en RSI som korsar över 70 tillsammans med en stigande LSMA förstärka en bullish syn.
MACD och LSMA: trendstyrka och trendvändning
Moving Average Convergence Divergence (MACD) är ytterligare ett kraftfullt verktyg att använda tillsammans med LSMA. MACD mäter förhållandet mellan två glidande medelvärden av ett värdepappers pris. Tradare letar efter att MACD-linjen korsar över signallinjen som en möjlig köpsignal och en korsning under som en säljsignal. När dessa MACD-korsningar sammanfaller med att LSMA visar en trend i samma riktning tyder det på en robust trend. Om MACD däremot divergerar från LSMA-trenden kan det signalera en möjlig trendvändning.
Bollinger Bands och LSMA: volatilitet och trendanalys
Bollinger Bands tillför en volatilitetsdimension till LSMA:s trendanalys. Indikatorn består av linjer som ritas två standardavvikelser (uppåt och nedåt) från ett enkelt glidande medelvärde (SMA) av värdepappers pris. När LSMA ligger inom Bollinger Bands bekräftar det trenden inom normala volatilitetsgränser. Om LSMA bryter igenom banden kan det tyda på ett volatilitetsutbrott och en starkare trend, eller på en möjlig vändning om det sker i motsatt riktning mot den rådande trenden.
Kombinera tekniska indikatorer med LSMA
| Indikator | Användning med LSMA | Syfte |
|---|---|---|
| RSI | Bekräfta momentum | Validera överköpta/översålda lägen med LSMA-trenden |
| MACD | Bedöma trendstyrka och möjliga vändningar | Korsvalidering av trendsignaler och divergenser |
| Bollinger Bands | Mäta volatilitet och bekräfta trend | Identifiera volatilitetsutbrott och bekräfta trendstyrka inom normal volatilitet |
Att kombinera dessa indikatorer med LSMA kan ge ett heltäckande tradingsätt som möjliggör mer nyanserade analyser och potentiellt tradingupplägg med högre sannolikhet. Det är dock viktigt att komma ihåg att ingen indikator är ofelbar. Varje ytterligare indikator ger nya parametrar och risk för ökad komplexitet, så tradare måste se till att förstå och testa dessa kombinationer noggrant i sina strategier.
5. Vad bör man tänka på när man använder glidande medelvärde med minsta kvadrat i trading?
Bedöma marknadsfas och tillämpning av LSMA
När man använder glidande medelvärde med minsta kvadrat (LSMA) måste tradare först känna igen marknadsfasen, om marknaden trendar eller går i sidled, eftersom LSMA:s effektivitet varierar därefter. I trendande faser kan LSMA hjälpa till att identifiera och bekräfta trendens riktning. På en marknad som går i sidled kan LSMA däremot ge mindre tillförlitliga signaler, eftersom medelvärdet inte gynnar någon riktning tydligt. Tradare bör komplettera LSMA med andra indikatorer som passar den aktuella marknadsfasen för att förbättra beslutens träffsäkerhet.
LSMA:s känslighet och databrus
LSMA:s känslighet för de senaste prisförändringarna kan vara både en fördel och en nackdel. Responsiviteten gör att trendskiften kan upptäckas tidigt, men den kan också reagera på kortsiktiga pristoppar eller prisfall och ge missvisande signaler. För att mildra det bör tradare ta hänsyn till det övergripande priskontexten och om de senaste rörelserna speglar ett verkligt trendskifte eller bara tillfällig volatilitet.
Anpassning och periodlängd
Att anpassa LSMA:s periodlängd är avgörande, eftersom ingen universell inställning passar alla marknader eller tradingstilar. Den valda perioden bör stämma med tradarens strategi, med kortare perioder för dem som söker snabba affärer och längre perioder för dem som vill fånga större trendrörelser. Det är nödvändigt att backtesta olika periodlängder för att säkerställa att LSMA-inställningarna är optimerade för det specifika instrument och den tidsram som handlas.
Integrera riskhantering
Vikten av att integrera riskhantering i strategier baserade på LSMA kan inte överdrivas. LSMA bör inte vara den enda faktorn som avgör in- och utgångar. Den bör i stället vara en del av ett bredare system med fördefinierade riskparametrar och stop loss-order. LSMA kan hjälpa till att sätta dynamiska stop loss-nivåer som anpassar sig till marknadens aktuella volatilitet och trendens styrka, men de bör alltid sättas inom ramen för tradarens risktolerans.
Ständigt lärande och anpassning
Slutligen bör tradare ta till sig ständigt lärande och anpassning när de använder LSMA. När marknadsförhållandena utvecklas bör också tillämpningen av LSMA i en tradingstrategi utvecklas. Regelbunden översyn av LSMA:s resultat i ljuset av de senaste marknadsdata kan visa vilka justeringar som behövs i tillämpningen, så att indikatorn förblir ett värdefullt verktyg i tradarens arsenal.
| Aspekt | Syfte |
|---|---|
| Utvärdering av marknadsfas | Anpassa användningen av LSMA till trendande eller sidledes marknader |
| LSMA:s känslighet | Balansera responsivitet mot risken för brusinducerade signaler |
| Anpassning och backtesting | Optimera periodlängder efter tradingmål och marknadens beteende |
| Riskhantering | Använd stop loss-order och riskparametrar för att skydda mot falska signaler |
| Ständigt lärande | Anpassa användningen av LSMA till förändrade marknadsförhållanden för varaktig effektivitet |
5.1. Analys av för- och nackdelar
LSMA:s fördelar
LSMA erbjuder tradare flera fördelar. Dess beräkningsmetod, som minimerar summan av kvadraterna på avvikelserna, ger vanligtvis en jämnare linje än traditionella glidande medelvärden. Jämnheten kan hjälpa till att identifiera den underliggande trenden med mindre eftersläpning, vilket ger tradare möjlighet att fånga trender tidigare. Dessutom gör LSMA:s anpassningsbarhet till volatilitetsjusteringar att den kan finjusteras för olika marknadsförhållanden, vilket ökar nyttan både i miljöer med hög och låg volatilitet.
| Fördel | Beskrivning |
|---|---|
| Jämnhet | Minskar marknadsbrus och ger en tydligare bild av trenden. |
| Tidig trendidentifiering | Minimerar eftersläpningen vid upptäckt av trendskiften och ger potentiellt tidigare in- och utgångssignaler. |
| Volatilitetsjusteringar | Kan anpassas efter marknadsförhållanden, vilket ökar responsivitet och precision. |
LSMA:s nackdelar
LSMA har dock också sina nackdelar. Känsligheten är värdefull vid trenddetektering men kan också ge falska signaler under perioder av marknadskonsolidering eller när den reagerar på pristoppar. Dessutom ger LSMA inte mycket vägledning på marknader som går i sidled, eftersom den kan skapa många korsningar utan tydlig riktning. Behovet av omfattande backtesting och anpassning för olika tidsramar och tillgångar kan också vara tidskrävande och potentiellt leda till överoptimering eller kurvanpassning.
| Nackdel | Beskrivning |
|---|---|
| Falska signaler | Känslighet för prisförändringar kan ge missvisande signaler. |
| Ineffektiv på marknader som går i sidled | Täta korsningar utan tydlig trend kan förekomma på sidledes marknader. |
| Behov av backtesting | Kräver omfattande tester för att anpassas till specifika marknadsförhållanden, vilket kan vara resurskrävande. |
Sammanfattningsvis kan LSMA vara ett kraftfullt verktyg i en tradares arsenal, men den bör användas med en grundlig förståelse för dess egenskaper och tillsammans med andra former av analys och riskhanteringsmetoder för att mildra dess begränsningar.
5.2. Riskhantering med LSMA
Dynamisk placering av stop loss
LSMA:s förmåga att anpassa sig till prisrörelser gör den lämplig för att sätta dynamiska stop loss-nivåer. Genom att lägga en stop loss-order strax under LSMA för långa positioner, eller över den för korta positioner, kan tradare anpassa riskhanteringen till den rådande trendens momentum. Metoden gör att tradare lämnar positioner när trenden som fick dem att gå in kan vara på väg att vända, och skyddar därmed kapitalet mot större nedgångar. Det viktiga är att sätta stop loss på ett avstånd som tar hänsyn till tillgångens normala volatilitet, så att man inte stoppas ut i förtid.
Positionsstorlek utifrån volatilitet
Tradare kan använda LSMA som underlag för positionsstorleken genom att bedöma marknadens aktuella volatilitet. En mer volatil marknad, vilket kan ses på större svängningar kring LSMA, kräver mindre positionsstorlekar för att hålla risknivån jämn. Vid lägre volatilitet kan tradare i stället öka positionsstorlekarna. Detta volatilitetsbaserade angreppssätt säkerställer att varje affärs potentiella nedsida står i proportion till det totala tradingkapitalet, i linje med sunda riskhanteringsprinciper.
| Marknadsförhållande | Strategi för positionsstorlek |
|---|---|
| Hög volatilitet | Minska positionsstorleken för att hantera risken |
| Låg volatilitet | Överväg att öka positionsstorleken inom ramen för risktoleransen |
Justera riskparametrar
Att justera riskparametrarna när LSMA:s lutning ändras kan förfina en tradares riskhanteringsstrategi. En allt brantare LSMA-lutning kan tyda på ökande trendstyrka, vilket kan motivera en tätare stop loss för att fånga mer vinst. En avplanande lutning kan i stället signalera en försvagad trend och motivera en vidare stop loss för att undvika att gå ur vid mindre bakslag. Justeringarna bör alltid göras inom ramen för tradarens övergripande riskhantering och risktolerans.
Kombinera LSMA med andra riskindikatorer
Även om LSMA kan vara central för att sätta dynamiska stoppar och justera risken kan en kombination med andra riskindikatorer, till exempel Average True Range (ATR), ge en mer helhetsinriktad riskhantering. ATR kan hjälpa till att bestämma stop loss-placeringen genom att ge ett mått på tillgångens genomsnittliga volatilitet under en given period. Att använda ATR tillsammans med LSMA kan hjälpa till att sätta mer responsiva stop loss-order som tar hänsyn både till trendens riktning och marknadens volatilitet.
| Riskindikator | Syfte i riskhanteringen |
|---|---|
| LSMA | Anpassar stop loss-order efter trendens riktning och momentum |
| ATR | Styr stop loss-placeringen utifrån marknadens volatilitet |
Fortlöpande riskbedömning
LSMA:s känslighet för prisförändringar kräver fortlöpande riskbedömning. Eftersom indikatorn uppdateras för varje ny datapunkt bör tradare ompröva sina stop loss-order och positionsstorlekar för att säkerställa att de fortfarande passar de aktuella marknadsförhållandena. Bedömningen bör vara en regelbunden del av tradingrutinen, så att riskhanteringsstrategierna förblir effektiva när marknadsdynamiken utvecklas.
5.3. Marknadsförhållandenas inverkan på LSMA:s prestanda
Marknadsvolatilitet och LSMA:s responsivitet
Marknadsvolatilitet påverkar LSMA:s prestanda avsevärt. På mycket volatila marknader kan LSMA visa större svängningar, vilket kan leda till fler falska signaler. Tradare måste vara försiktiga, eftersom sådana förhållanden kan få LSMA att reagera på prisbrus i stället för verkliga trendskiften. På marknader med låg volatilitet tenderar LSMA däremot att ge mer tillförlitliga signaler, eftersom den utjämnande effekten är tydligare när prisrörelserna är mindre oregelbundna.
Trendstyrka och LSMA-signaler
Trendens styrka är en annan avgörande faktor för LSMA:s effektivitet. Starka, ihållande trender passar LSMA:s trendföljande förmåga och ger tydligare och mer användbara signaler. När trenderna är svaga eller marknaden är hackig kan LSMA ge tvetydiga signaler, vilket gör det svårt för tradare att med säkerhet avgöra trendens riktning.
Marknadsfas och LSMA:s användbarhet
Att förstå marknadsfasen är nödvändigt när man tillämpar LSMA. I trendande faser är LSMA som mest användbar, eftersom den effektivt kan följa och bekräfta trendens riktning. I sidledesfaser haltar däremot LSMA:s prestanda och blir ofta en horisontell linje som ger lite eller ingen användbar vägledning och som potentiellt leder till flera falska in- och utgångar.
Anpassningsbarhet och anpassning av LSMA
LSMA:s anpassningsbarhet till olika marknadsförhållanden är ett tveeggat svärd. Den gör att indikatorn kan anpassas efter olika volatilitetsnivåer och trendstyrkor, men kräver också ständig justering och optimering. Tradare måste vara skickliga på att finjustera LSMA:s inställningar, till exempel periodlängden, för att behålla effektiviteten i olika marknadsscenarier.
| Marknadsförhållande | Inverkan på LSMA:s prestanda | Att tänka på för tradaren |
|---|---|---|
| Hög volatilitet | Fler falska signaler | Använd ytterligare filter |
| Låg volatilitet | Mer tillförlitliga signaler | Förtroende för trendföljande |
| Stark trend | Tydligare signaler | Använd LSMA för in- och utgångar |
| Svag/hackig trend | Tvetydiga signaler | Förlita dig mindre på LSMA |
| Trendande marknad | Ökad användbarhet | Anpassa affärerna efter LSMA:s riktning |
| Marknad i sidled | Begränsad användbarhet | Sök alternativa indikatorer |
Tradare måste vara flexibla i sitt arbetssätt och fortlöpande bedöma de rådande marknadsförhållandena för att avgöra LSMA:s aktuella prestanda och dess möjliga inverkan på tradingbesluten.
Produkter med hävstång kan snabbt leda till förlust av pengar. För icke-professionella kunder i Sverige gäller hävstångsgränser för CFD-kontrakt.